Wie viele Jahresarbeitseinheiten haben wir eigentlich?
Die Größenschwellen der EU zählen keine Köpfe, sondern Jahresarbeitseinheiten. Der Unterschied ist nicht akademisch: Ein Betrieb mit 60 Beschäftigten kann unter 50 AJU liegen — und damit unter einer Schwelle, die über die NIS2-Betroffenheit mitentscheidet.
Warum die Kopfzahl die falsche Größe ist
Die KMU-Definition der EU arbeitet mit der Mitarbeiterzahl in Jahresarbeitseinheiten, abgekürzt AJU oder JAE. Der Grund ist naheliegend: Ein Betrieb mit vierzig Vollzeitkräften und einer mit achtzig Halbtagskräften sind wirtschaftlich vergleichbar, und eine Regel, die nur Köpfe zählt, würde beide unterschiedlich behandeln.
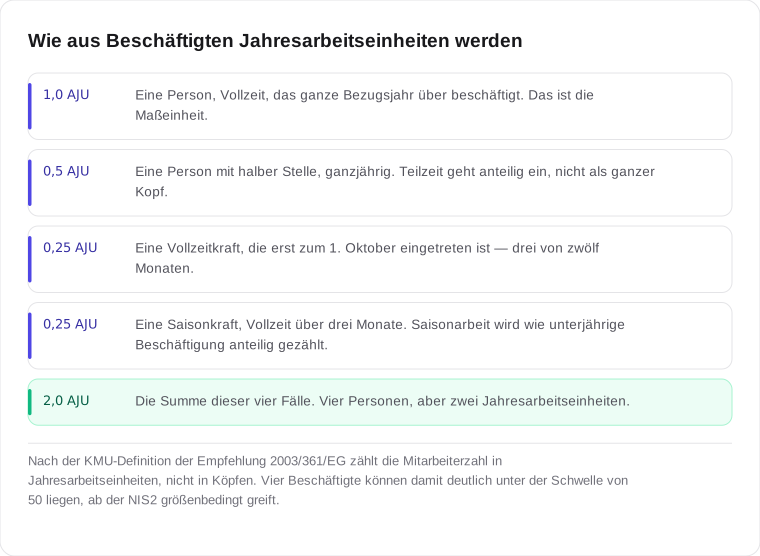
Quelle: Empfehlung 2003/361/EG der Kommission betreffend die Definition der Kleinstunternehmen sowie der kleinen und mittleren Unternehmen. Über Artikel 2 der Richtlinie (EU) 2022/2555 wird diese Definition für die NIS2-Größeneinstufung in Bezug genommen. · Stand Oktober 2026
Rechnen
Tragen Sie Ihre Beschäftigtengruppen ein. Eine Gruppe ist eine Menge von Personen mit gleichem Stellenanteil und gleicher Beschäftigungsdauer im Bezugsjahr.
Jahresarbeitseinheiten ausrechnen
Rechnet im Browser. Ihre Angaben werden nicht übertragen und nicht gespeichert.
| Personen | Stellenanteil | Monate im Jahr | AJU | |
|---|---|---|---|---|
| % | 12.00 |
Nach den Merkblättern deutscher Förderbanken zählen Auszubildende sowie Personen in Mutterschutz oder Elternzeit nicht mit. Den Verordnungstext selbst konnten wir dazu nicht abrufen. Entscheiden Sie bewusst — und prüfen Sie es nach, bevor Sie die Zahl in eine Meldung schreiben.
Für die Größenschwelle: unter 50 — die Finanzwerte entscheiden mit
Die Rechnung berücksichtigt keine Partnerunternehmen und keine verbundenen Unternehmen. Deren Werte sind nach der KMU-Definition anteilig oder vollständig hinzuzurechnen und können die Einstufung verändern. Keine Rechtsberatung.
Was wir nicht belegen konnten — und warum wir es trotzdem sagen
Nach übereinstimmenden Merkblättern deutscher Förderbanken zählen Auszubildende sowie Personen in Mutterschutz oder Elternzeit nicht zur Mitarbeiterzahl. Das ist plausibel und wird einheitlich so wiedergegeben.
Den Verordnungstext selbst konnten wir dazu nicht abrufen: EUR-Lex lieferte leere Antworten, und die PDF-Fassungen des Benutzerleitfadens der Kommission sind so gesetzt, dass sich der Text nicht maschinell auslesen lässt. Die Aussage stützt sich damit auf Sekundärquellen.
Deshalb rechnet das Werkzeug diese Gruppen nicht stillschweigend heraus. Es fragt sie gesondert ab und zeigt beide Ergebnisse.
Wir halten das für den ehrlicheren Umgang. Eine Zahl, die auf einer ungeprüften Annahme beruht, sieht genauso solide aus wie eine geprüfte — und genau daran ist die verbreitete NIS2-Kurzformel gescheitert, die mit oder statt und rechnet.
Der Fehler, der die Zahl wirklich verfälscht
Nicht die Azubis entscheiden über die Einstufung, sondern die Konzernstruktur. Die KMU-Definition verlangt, die Werte von Partnerunternehmen anteilig und die von verbundenen Unternehmen vollständig hinzuzurechnen.
Eine GmbH mit 30 AJU, die zu 100 % einer Holding gehört, die ihrerseits zwei weitere Gesellschaften mit je 40 AJU hält, liegt nicht bei 30, sondern bei 110. Das ist der häufigste Grund, warum eine Selbsteinschätzung zu niedrig ausfällt — und der Rechner oben bildet es bewusst nicht ab, weil es eine Prüfung der Beteiligungsverhältnisse erfordert und keine Rechnung.
Wofür Sie die Zahl brauchen
| Schwelle | Was sie auslöst |
|---|---|
| unter 50 AJU | Klein, sofern nicht beide Finanzwerte über 10 Mio. € liegen. Größenbedingt nicht von NIS2 erfasst — die größenunabhängige Erfassung bleibt zu prüfen. |
| ab 50 AJU | Mindestens mittel. Die Finanzwerte spielen für die Einstufung keine Rolle mehr. |
| ab 250 AJU | Groß, unabhängig von den Finanzwerten. Bei Anhang-I-Sektoren regelmäßig wesentliche Einrichtung. |
Die vollständige Einstufung — Sektor, Größe, Ausnahmen — nimmt der Selbsttest zur NIS2-Betroffenheit vor. Die hier errechnete Zahl ist die Eingabe dafür. Wenn sich daraus eine Betroffenheit ergibt, sind die Meldefristen der nächste Schritt und die Haftungsfrage der unangenehmste.